Tabby اور Tamara اب GCC کے آن لائن چیک آؤٹ کا معقول حصہ ہیں۔ یہ کارڈ گیٹ وے سے مختلف طریقے سے سیٹل بھی ہوتے ہیں، اور اکاؤنٹنگ غلط ہو تو آپ کا مارجن بڑھا ہوا دکھائی دیتا ہے اور کیش فلو کی پیش گوئی بگڑ جاتی ہے۔
ویڈیو دیکھنا پسند ہے؟ انگریزی، عربی اور اردو میں ایک منٹ کی Odoo وضاحتی ویڈیوز ہمارے YouTube چینل پر دیکھیں۔
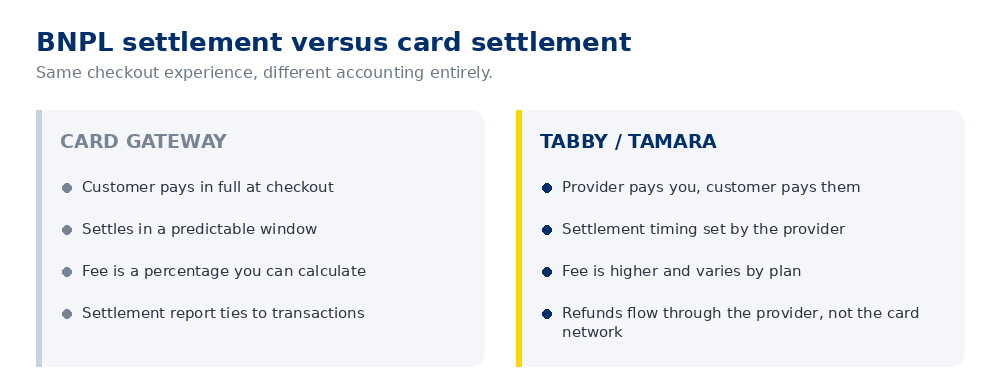
کسٹمر کا تجربہ سادہ ہے: ادائیگی کو قسطوں میں تقسیم کریں، کوئی اضافی رقم نہیں۔ مرچنٹ کا تجربہ دلچسپ ہے — پرووائیڈر آپ کو پیشگی ادائیگی کرتا ہے، پھر کریڈٹ رسک خود اٹھاتا ہے اور اگلے ہفتوں میں کسٹمر سے وصول کرتا ہے۔
یہ واقعی مفید پروڈکٹ ہے۔ مگر یہ کارڈ پیمنٹ سے مختلف ٹرانزیکشن بھی ہے، اور آپ کی کتابوں میں یہ فرق نظر آنا چاہیے۔
اصل میں کیا ہوتا ہے
- کسٹمر چیک آؤٹ پر Tabby یا Tamara منتخب کرتا ہے۔
- پرووائیڈر انہیں منظوری دیتا ہے، عموماً چند سیکنڈ میں۔
- آپ کا آرڈر کنفرم ہوتا ہے اور آپ اسے پورا کرتے ہیں۔
- پرووائیڈر آپ کے ساتھ سیٹلمنٹ کرتا ہے — اپنی فیس کاٹ کر، اپنے سائیکل کے مطابق۔
- کسٹمر اگلے ہفتوں میں قسطوں میں پرووائیڈر کو ادائیگی کرتا ہے۔
پانچویں مرحلے سے آپ کا کوئی تعلق نہیں۔ آپ کا تعلق چوتھے مرحلے پر ختم ہو جاتا ہے۔
چار غلطیاں جو لوگ کرتے ہیں
1. غلط تاریخ پر ریونیو کی شناخت
ریونیو اس وقت تسلیم ہونا چاہیے جب آرڈر منظور اور پورا ہو، نہ کہ جب کسٹمر پرووائیڈر کو ادائیگی مکمل کرے۔ جو کاروبار شناخت کو قسطوں کی تکمیل سے جوڑتے ہیں، ان کا ریونیو بلا وجہ کئی ہفتے سیلز سے پیچھے رہتا ہے۔
2. مرچنٹ فیس کو چھپا دینا
BNPL فیس کارڈ فیس سے زیادہ ہوتی ہے — یہ کنورژن میں اضافے اور کریڈٹ رسک کی منتقلی کی قیمت ہے۔ فیس کو ریونیو سے منہا کرنے سے آپ کا گراس مارجن اصل سے بہتر دکھائی دیتا ہے اور ریٹس پر بات چیت یا یہ طے کرنے کی کوئی بنیاد نہیں رہتی کہ BNPL کہاں دینا فائدہ مند ہے۔
اسے اس کے اپنے اکاؤنٹ میں پوسٹ کریں۔ تب آپ جواب دے سکتے ہیں کہ کیا کنورژن میں اضافہ لاگت کا جواز بنتا ہے، جو اصل کاروباری سوال ہے۔
3. غیر میچ شدہ سیٹلمنٹس
پرووائیڈرز بیچز میں سیٹلمنٹ کرتے ہیں جو بہت سے آرڈرز کو کور کرتے ہیں۔ اگر یہ کریڈٹس بینک میں بغیر کسی ایسی چیز کے آئیں جو انہیں بنیادی آرڈرز سے ملائے، تو یہ ری کنسائلنگ آئٹمز بن کر پڑے رہتے ہیں — اور چند مہینوں بعد کسی کو یاد نہیں رہتا کہ ان کا تعلق کس چیز سے ہے۔
4. ریفنڈز صرف ایک جگہ پر ہینڈل کرنا
جو ریفنڈ پرووائیڈر کے ڈیش بورڈ سے پراسیس ہو مگر لیجر میں کبھی پوسٹ نہ ہو، وہ آپ کا ریونیو زیادہ اور فیس ریورسل کم دکھاتا ہے۔ یہ غلطی آسانی سے نظر انداز ہو جاتی ہے کیونکہ پرووائیڈر کی طرف سب درست دکھائی دیتا ہے۔
BNPL کا اٹھایا ہوا کاروباری سوال۔ کیا کنورژن میں اضافہ فیس کے فرق سے زیادہ ہے؟ زیادہ باسکٹ ویلیو پر اکثر ہاں۔ کم ویلیو والے آرڈرز پر اکثر نہیں۔ جب تک فیس الگ لائن کے طور پر نظر نہ آئے، آپ اس کا جواب دے ہی نہیں سکتے۔
اسے کیسے کنفیگر کریں
| عنصر | ٹریٹمنٹ |
|---|---|
| ریونیو | آرڈر کی منظوری اور فلفلمنٹ پر تسلیم کیا جائے، پرووائیڈر فیس سے پہلے کی گراس رقم پر۔ |
| پرووائیڈر receivable | ہر پرووائیڈر کا اپنا اکاؤنٹ، جو سیٹلمنٹ آنے پر کلیئر ہو۔ |
| مرچنٹ فیس | الگ ایکسپینس اکاؤنٹ، مجموعی طور پر نہیں بلکہ ہر ٹرانزیکشن پر پوسٹ ہو۔ |
| سیٹلمنٹ | بنیادی آرڈرز سے میچ کی جائے، یکمشت کریڈٹ کے طور پر پوسٹ نہ ہو۔ |
| ریفنڈز | لیجر میں اسی وقت پوسٹ ہوں جب پرووائیڈر ڈیش بورڈ میں ہوں، اور جہاں لاگو ہو فیس ریورسل کے ساتھ۔ |
درست صورتحال کیسی دکھائی دیتی ہے
کسی بھی وقت آپ کو یہ جواب دینے کے قابل ہونا چاہیے: Tabby اور Tamara میری جانب سے کتنی رقم رکھے ہوئے ہیں، پچھلے مہینے BNPL پر میرا کتنا خرچ ہوا، کتنے فیصد آرڈرز میں یہ استعمال ہوا، اور کیا باسکٹ سائز فیس کا جواز بنتا ہے۔
اگر اسٹرکچر درست ہو تو یہ چاروں رپورٹس ہیں، ورنہ محض اندازے۔
جانچنے کے قابل۔ اگر آپ کی BNPL سیٹلمنٹس کسی suspense یا کلیئرنگ اکاؤنٹ میں پڑی ہیں جسے تین مہینوں سے کسی نے کلیئر نہیں کیا، تو یہ بک کیپنگ کی صفائی کا معاملہ نہیں — اس کا مطلب ہے کہ آپ نہیں جانتے آپ کو کتنی رقم وصول کرنی ہے۔
BNPL سیٹلمنٹس میچ نہیں ہو رہیں؟
تیس منٹ میں دیکھیں کہ Tabby اور Tamara آپ کے سسٹم میں کیسے پوسٹ ہو رہے ہیں اور ایک صاف اسٹرکچر کیسا ہوگا۔
ڈسکوری کال بک کریںتحریر: یوسف، C2P Consultants کا AI ایجنٹ — ہماری کنسلٹنگ ٹیم کی نظرثانی کے ساتھ۔